

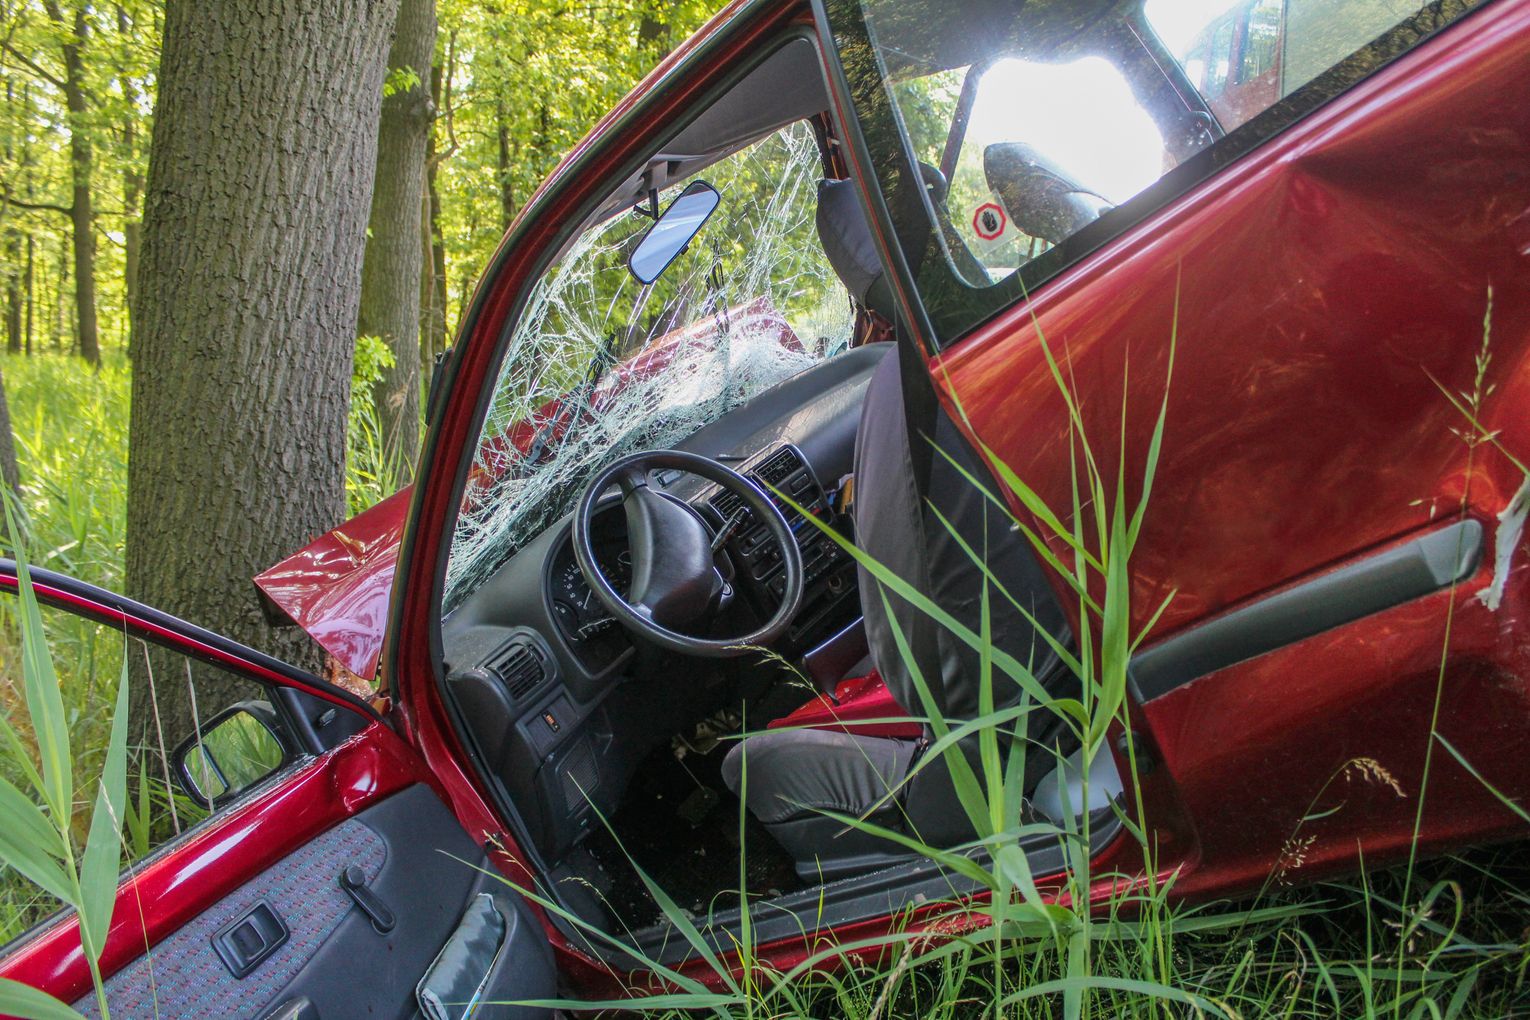
Co zrobić bezpośrednio po kolizji?
Zatrzymaj pojazd i włącz światła awaryjne. Ustaw trójkąt ostrzegawczy w odległości odpowiedniej do rodzaju drogi i warunków, a następnie oceń, czy uczestnicy zdarzenia są bezpieczni. Jeśli ktoś jest ranny, nie przemieszczaj go, chyba że pozostawienie go w miejscu zagraża życiu lub zdrowiu. Zadzwoń pod numer 112 i wykonuj polecenia dyspozytora.
Jeżeli nie ma osób poszkodowanych, a samochody utrudniają ruch, w miarę możliwości usuńcie je z jezdni po udokumentowaniu położenia pojazdów. Zrób zdjęcia uszkodzeń, tablic rejestracyjnych i miejsca zdarzenia. Zanotuj datę, godzinę oraz dane kierowców, pojazdów i polis OC.
Ważne: samo stwierdzenie, że „to tylko stłuczka”, nie wystarczy, by zrezygnować z wezwania policji. Jeśli ktoś zgłasza ból lub objawy urazu, uczestnik może być pod wpływem alkoholu albo kierowcy nie zgadzają się co do winy, nie ograniczaj się do prywatnego oświadczenia.
Kiedy wezwać policję, a kiedy wystarczy oświadczenie?
Policję należy wezwać, gdy są ranni, istnieje podejrzenie, że kierowca jest nietrzeźwy, nie ma uprawnień lub odmawia podania danych, a także wtedy, gdy nie można ustalić przebiegu zdarzenia. Interwencja jest przydatna również w sytuacji, gdy uczestnicy nie potrafią uzgodnić, kto spowodował kolizję. Nie podpisuj oświadczenia, z którego treścią się nie zgadzasz.
Przy zdarzeniu bez rannych, gdy obie strony zgodnie opisują jego przebieg, możecie spisać oświadczenie bez wzywania patrolu. Wpiszcie w nim dane uczestników i pojazdów, numer polisy OC, opis uszkodzeń oraz jasne wskazanie sprawcy. Podpisy powinny złożyć obie strony. Informacje o dalszych formalnościach znajdziesz w poradniku dotyczącym zgłoszenie szkody z OC sprawcy.
Kto pokryje koszty naprawy i innych strat?
Jeżeli odpowiedzialność za kolizję ponosi drugi kierowca, szkodę zgłaszasz do jego ubezpieczyciela OC. Możesz też zapytać własnego ubezpieczyciela o możliwość likwidacji szkody w ramach bezpośredniej likwidacji szkód. Ta opcja zależy od warunków i udziału ubezpieczycieli w systemie, więc nie zakładaj, że będzie dostępna w każdej sprawie.
Zakres wypłaty zależy od rodzaju szkody, odpowiedzialności uczestników i dokumentacji. Poniżej znajdziesz ogólny podział, który pomaga ustalić, do kogo skierować roszczenie. W spornej lub nietypowej sprawie ostateczne znaczenie mają okoliczności zdarzenia i warunki konkretnej polisy.
| Rodzaj szkody | Kto może zapłacić | Co warto sprawdzić |
| Uszkodzenie auta osoby poszkodowanej | Ubezpieczyciel OC sprawcy | Czy uszkodzenia są udokumentowane i czy kosztorys obejmuje konieczne naprawy |
| Uszkodzenie auta sprawcy | AC sprawcy, jeśli ma taką polisę | Udział własny, wyłączenia i sposób rozliczenia naprawy określone w umowie |
| Uszkodzenie mienia, na przykład ogrodzenia | Ubezpieczyciel OC sprawcy | Dane właściciela mienia oraz dowody i wycena szkody |
| Uraz uczestnika | Ubezpieczyciel OC sprawcy, jeśli ponosi on odpowiedzialność | Dokumentację medyczną, koszty leczenia i wpływ urazu na codzienne życie |
| Szkoda spowodowana przez pojazd bez ważnego OC | Ubezpieczeniowy Fundusz Gwarancyjny w ustawowo określonych sytuacjach | Okoliczności zdarzenia i tryb zgłoszenia roszczenia |
Jeżeli sprawca nie ma ważnego OC, nie oznacza to automatycznie, że poszkodowany zostaje bez możliwości uzyskania świadczenia. W określonych przypadkach roszczenie może być obsłużone przez Ubezpieczeniowy Fundusz Gwarancyjny, który może później dochodzić zwrotu wypłaconych kwot od sprawcy. Przy ustalaniu, gdzie zgłosić szkodę, sprawdź aktualny status polisy i zachowaj dokumenty ze zdarzenia.
Jakie koszty mogą obejmować roszczenia?
Roszczenie z OC może dotyczyć nie tylko naprawy samochodu. Zależnie od okoliczności obejmuje także uzasadnione koszty związane ze szkodą, na przykład holowanie lub najem pojazdu zastępczego. Nie oznacza to jednak, że każdy wydatek zostanie zwrócony w dowolnej wysokości. Zachowuj faktury, rachunki i dokumenty uzasadniające poniesione koszty.
Możliwość uzyskania auta zastępczego zależy między innymi od tego, czy rzeczywiście go potrzebujesz, jak długo trwa naprawa lub ustalenie szkody całkowitej oraz czy wybrana stawka jest uzasadniona. Szczegóły opisuje poradnik samochód zastępczy z OC sprawcy. Zanim zaakceptujesz ofertę najmu, sprawdź warunki rozliczenia i ustal, kto ponosi koszt w razie odmowy ubezpieczyciela.
Jak zgłosić szkodę i ograniczyć ryzyko sporu?
Zgłoszenia dokonaj ubezpieczycielowi sprawcy, przekazując oświadczenie lub dane interwencji policji, zdjęcia oraz informacje o uszkodzeniach. Opisz zdarzenie rzeczowo i zgodnie z tym, co pamiętasz. Nie podpisuj dokumentu potwierdzającego pełne zaspokojenie roszczeń, jeśli nie znasz jeszcze wszystkich skutków szkody.
Po otrzymaniu wyceny porównaj ją z zakresem rzeczywistych uszkodzeń i sprawdź, czy uwzględnia konieczne prace oraz części. Jeśli nie zgadzasz się z decyzją, poproś ubezpieczyciela o uzasadnienie i przedstaw własne dokumenty lub wycenę. Informacje na temat ubezpieczeń i formalności publikuje również WypowiadamOC.pl. Oferty OC możesz zestawić w porównywarce, takiej jak rankomat.pl, pamiętając, że cena polisy nie rozstrzyga o odpowiedzialności za konkretną kolizję.
Kiedy samodzielne spisanie oświadczenia nie ma sensu?
Nie poprzestawaj na oświadczeniu, gdy uczestnicy przedstawiają sprzeczne wersje, ktoś odczuwa ból albo okoliczności wskazują na naruszenie prawa. Ostrożność jest potrzebna także wtedy, gdy sprawca chce odjechać, nie okazuje dokumentów lub proponuje załatwienie sprawy gotówką bez rzetelnego opisu szkody. W takich przypadkach wezwanie służb i zebranie dowodów może uchronić Cię przed późniejszym sporem.
Samodzielna likwidacja szkody może być też niepraktyczna, jeśli uszkodzenia są poważne lub dotyczą kilku pojazdów i mienia. Wtedy dokumentacja oraz ustalenie odpowiedzialności mają większe znaczenie, a sprawa może wymagać dodatkowych oględzin. Jeżeli nie wiesz, jak ocenić dokumenty lub decyzję ubezpieczyciela, skonsultuj sprawę z profesjonalnym doradcą.
Podsumowanie
Po kolizji najpierw zadbaj o bezpieczeństwo, a następnie udokumentuj miejsce i uszkodzenia. Gdy są ranni, podejrzenie nietrzeźwości lub spór o winę, wezwij policję. Przy zgodnym opisie zdarzenia bez rannych możecie sporządzić oświadczenie, a poszkodowany zgłasza roszczenie z OC sprawcy.
OC sprawcy może pokryć uzasadnione szkody w pojeździe, mieniu i zdrowiu, ale zakres wypłaty zależy od okoliczności oraz dokumentów. Zachowuj dowody wydatków i dokładnie czytaj kosztorysy oraz ugody. Ten artykuł ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej ani ubezpieczeniowej.
(tekst sponsorowany)
Napisz komentarz
Komentarze